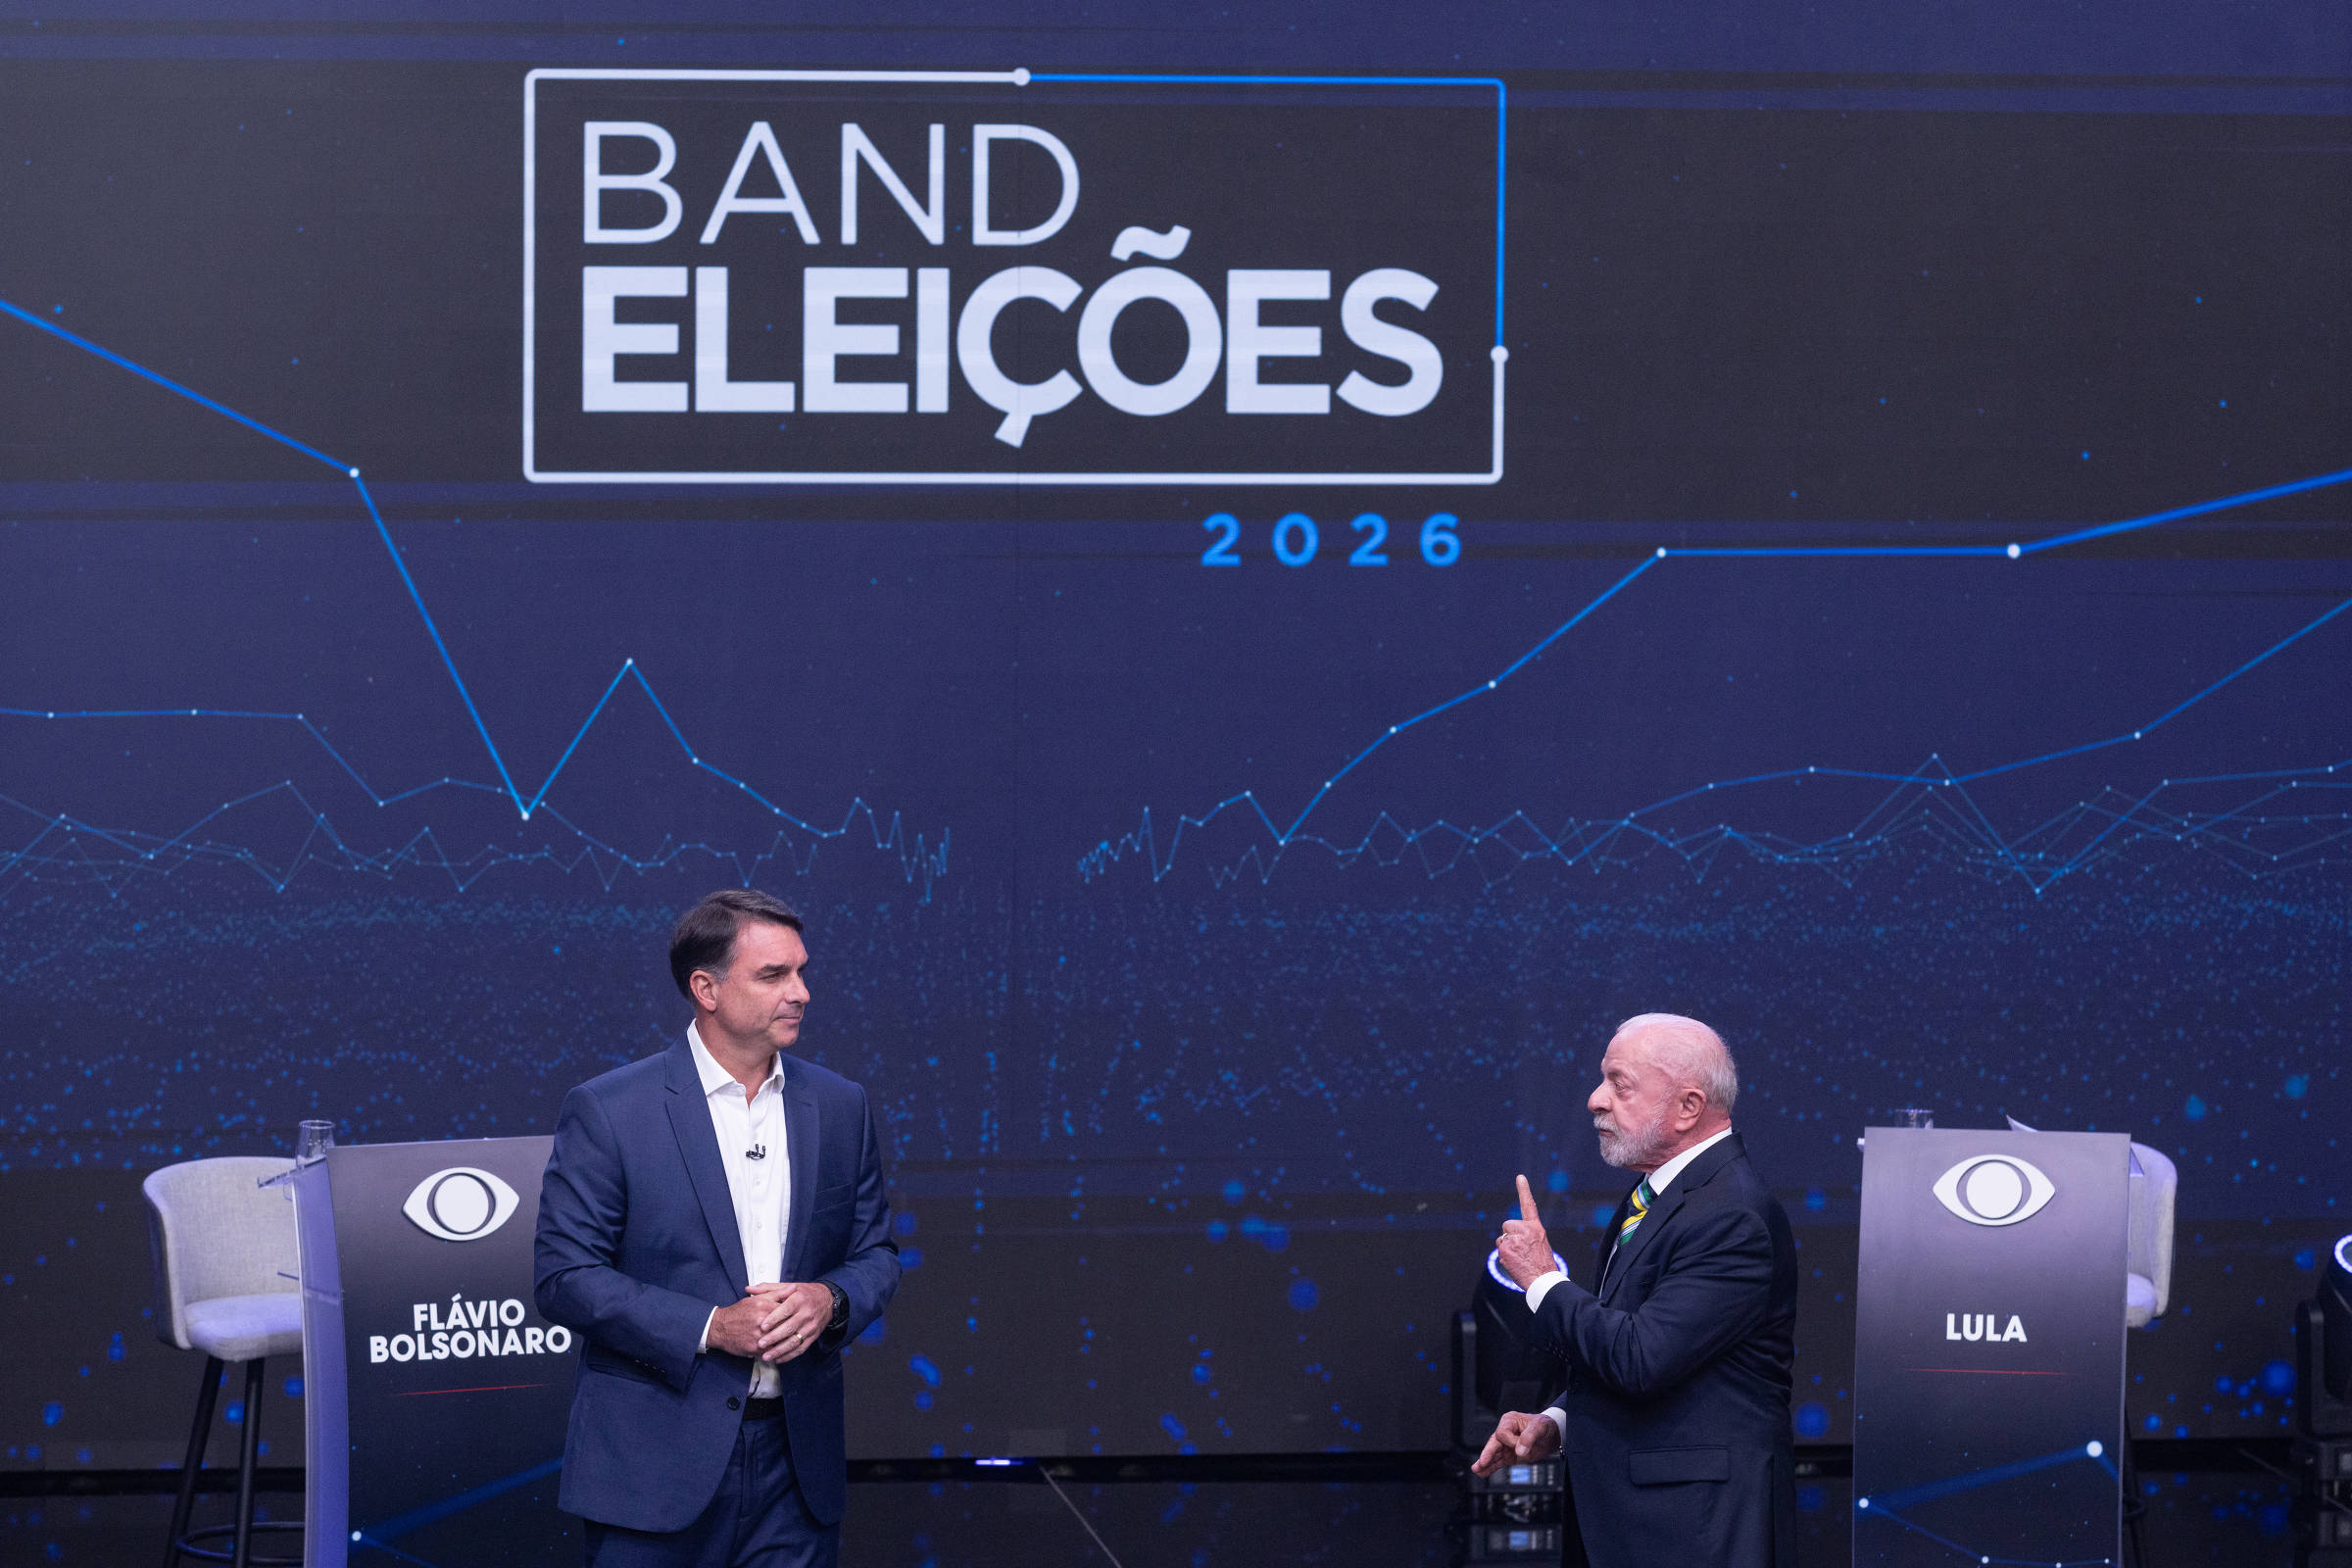
Em sua entrevista à Globo na semana passada, o presidente Lula defendeu o que chamou de “maior política de crédito que o país já conheceu“. Flávio Bolsonaro e sua assessora Daniella Marques também propõem políticas para oferecer mais crédito, usando a Caixa como “o grande braço de apoio” para isso.
Por trás desses discursos, está a ideia de que políticas de expansão de crédito expandem o crédito.
Parece óbvio, mas não é bem assim.
Um programa de subsídios à compra de laranjas impulsionaria a demanda, levando a preços (ou expectativas de preços) maiores. Isso levaria produtores rurais a alocar uma área maior para esse cultivo, gerando maior produção de laranjas.
Porém, um programa de estímulos à compra de quadros de Tarsila do Amaral não vai gerar mais quadros dela, que morreu há 53 anos. A demanda por quadros aumenta, mas a oferta não tem como reagir. Assim, os preços dos quadros sobem, mas a quantidade não muda.
As políticas de estímulo ao crédito defendidas pelos candidatos levam a maior demanda por crédito. Contudo, só vão aumentar a quantidade de crédito se a oferta responder.
A oferta de crédito é dada pelo dinheiro que foi poupado pelas famílias, pelo que foi poupado pelo governo (os impostos menos os gastos) e pelo que tomamos emprestado do exterior.
Assim como nos casos das laranjas e dos quadros, maior demanda por crédito leva a maiores preços. O preço do crédito é a taxa de juros. Como resposta a esse aumento na taxa de juros, famílias podem poupar mais, estrangeiros podem trazer mais dinheiro para investir no Brasil e o governo pode cortar gastos ou aumentar impostos.
A pergunta, então, é sobre o tamanho dessa resposta.
Cortes de gastos e aumentos de impostos são tratados pelos candidatos como um assunto à parte, desligado da taxa de juros.
As decisões de consumo das famílias variam pouco com a taxa básica de juros. Pouca gente vai mudar os planos de consumo porque a taxa Selic foi de 13% para 15%.
Empresas, porém, modificam seus planos de investimento se a taxa de juros real aumenta em dois pontos percentuais —projetos que pareciam vantajosos à taxa menor podem deixar de ser com juros maiores. Assim, essas empresas deixam de tomar crédito.
Portanto, o aumento na taxa de juros gerado pelo aumento na demanda por crédito deve reduzir a tomada de crédito das empresas muito mais do que deve aumentar a quantidade de dinheiro poupado pelas famílias.
Sobram os fluxos de capital estrangeiro. O aumento de juros pode induzir estrangeiros a poupar dinheiro no Brasil. Isso aumenta a oferta de recursos que serão emprestados por quem está demandando crédito.
Esse efeito de fato existe, mas não é tão grande assim —se fosse, a nossa taxa básica de juros não conseguiria se manter tão alta por tanto tempo.
Portanto, políticas de expansão do crédito expandem o crédito por um lado, mas levam a juros maiores, cortando o crédito das empresas, que reagem aos juros maiores. A expansão líquida do crédito depende muito de quanto aumenta nosso endividamento externo.
Candidatos precisam, portanto, escolher entre (1) políticas que expandem o crédito e (2) medidas que levam a uma taxa de juros básica menor. Ou podem continuar prometendo aumentar a oferta de quadros de Tarsila do Amaral.